1편에서는 슈퍼 엘니뇨가 밀, 쌀, 팜유, 설탕 가격을 흔들고 팜유 가격 상승은 2027년 중반쯤 마트에서 체감될 수 있다는 것, 그리고 국내 상장사 중에 팜 농장을 직접 굴리는 회사가 포스코인터내셔널이라는 것을 다뤄보았습니다.
그런데 이 회사를 팜으로만 볼 순 없습니다.
3분기 영업이익의 60%는 가스와 발전에서 나왔으니까요.
2편에서는 가스 사업, 고유가가 이 회사에 주는 것과 가져가는 것, 그리고 9월 차트에 찍힌 거대한 거래량의 정체까지 뜯어봅니다.
팜만 보면 반만 본 것
포스코인터의 진짜 몸통은 가스입니다. 3분기 영업이익의 60%를 에너지 부문이 벌었습니다.① 미얀마 가스전 (3분기 영업이익 980억)
미얀마 바다에서 가스를 뽑아 파이프라인으로 중국에 팝니다. 계약 기간이 무려 40년입니다. 포인트는 판매가격이 국제유가에 연동돼서 분기마다 바뀐다는 것이죠. 유가가 오르면 시차를 두고 가스값도 오릅니다. 2분기 이익 1,481억 원에는 투자비 회수 효과가 들어 있었으니 3분기 감소는 자연스러운 것입니다. 생산량을 지키기 위한 4단계 개발은 2027년 가스 생산을 목표로 계획대로 가고 있습니다.
② 호주 세넥스 (3분기 영업이익 551억)
지금 가장 빠르게 크는 성장 엔진입니다. 미얀마와 달리 바다가 아니라 땅에서 가스를 뽑는 호주 동부 퀸즈랜드에 있는 육상 가스전입니다.
뽑은 가스는 호주 국내 시장과 퀸즈랜드 해안의 LNG 액화플랜트로 판매합니다. 액화플랜트는 가스를 액체로 만들어 해외로 수출하는 곳인데, 여기로 가는 물량은 가격이 유가에 연동됩니다. 그래서 유가가 오르면 이쪽으로 물량을 더 돌려 비싸게 팔 수 있습니다.
육상 가스전의 강점은 속도입니다. 해상보다 개발비가 적게 들고, 생산정을 더 뚫고 처리시설을 늘리는 식으로 생산량을 빠르게 키울 수 있습니다. 포스코인터는 2022년에 세넥스를 인수한 뒤 2025년 말 생산능력을 3배로 늘렸고, 3분기 판매량은 1년 전보다 55% 늘었습니다. 2분기 332억 원이던 영업이익이 한 분기 만에 551억 원이 됐고. 2027년에는 풀 생산에 들어갑니다.
③ 인천 LNG 발전소 (3분기 영업이익 852억)
수도권 발전설비의 약 9%를 차지하는 3,412MW 규모입니다. 재밌는 건 가동률이 27%까지 떨어졌는데도 이익이 2분기의 두 배가 됐다는 것입니다. 전력 도매가격(SMP)이 올랐고, 대수리도 없던 분기였기 때문입니다. 물량이 아니라 가격이 만든 이익입니다.
④ 광양 LNG 터미널과 LNG 트레이딩
터미널은 저장탱크를 빌려주고 사용료를 받는 사업이라 경기를 거의 안 탑니다. 11월 증설로 저장용량이 93만kL에서 133만kL로 늘어납니다. 미국 셰니어와 맺은 20년짜리 LNG 계약도 10월에 첫 선적을 끝냈습니다. 미국 가스값(헨리허브)에 연동해서 사들이니까, 아시아·유럽 가스값이 더 높을수록 팔 때 남는 폭이 커집니다.
⑤ 미국 셰일가스 (새 엔진)
11월 말 인수 종결이 목표입니다. 회사는 이 자산에서 2027년 약 360억 원, 2028년 약 800억 원, 그 뒤로는 연 1,000억 원 이상의 영업이익을 기대하고 있습니다.
철강 트레이딩은 분기 매출이 4조 원인데 영업이익은 513억 원입니다. 마진이 1% 남짓이라 환율이 조금만 틀어져도 이익이 흔들립니다. 소재바이오는 환율 변동성 때문에 3분기 영업이익이 145억 원으로 2분기의 절반이 됐고, 구동모터코아는 전기차 수요 둔화로 67억 원에 머물렀습니다.
결국 매출은 무역상사인데, 이익은 자원회사가 벌고 있는 겁니다.
하나 더. 미국 희토류 기업 ReElement와 합작해서 2억 달러를 들여 연 6,000톤 규모의 희토류 분리·정제 공장을 짓는 계획도 있습니다. 아직 이익은 없지만, 공급망 전쟁이 길어질수록 값이 붙을 수 있는 옵션입니다.
고유가, 이 회사에는 순풍이다
포스코인터 입장에서 고유가가 이익으로 들어오는 통로는 다섯 개나 됩니다.- 미얀마 가스 판매가가 유가를 따라 시차를 두고 오릅니다.
- 세넥스는 유가에 연동되는 LNG 액화플랜트 쪽으로 판매를 돌려서 더 비싸게 팔았습니다.
- LNG값이 오르면 전력 도매가격도 올라서 인천발전소 이익이 늘어납니다.
- 팜유는 바이오디젤 원료라 유가가 오르면 같이 따라 오릅니다.
- 미국 가스로 사서 아시아·유럽에 파는 LNG 트레이딩은 가격 차이가 벌어질수록 남는 폭이 커집니다.
그렇다고 마냥 좋은 것은 아닙니다.
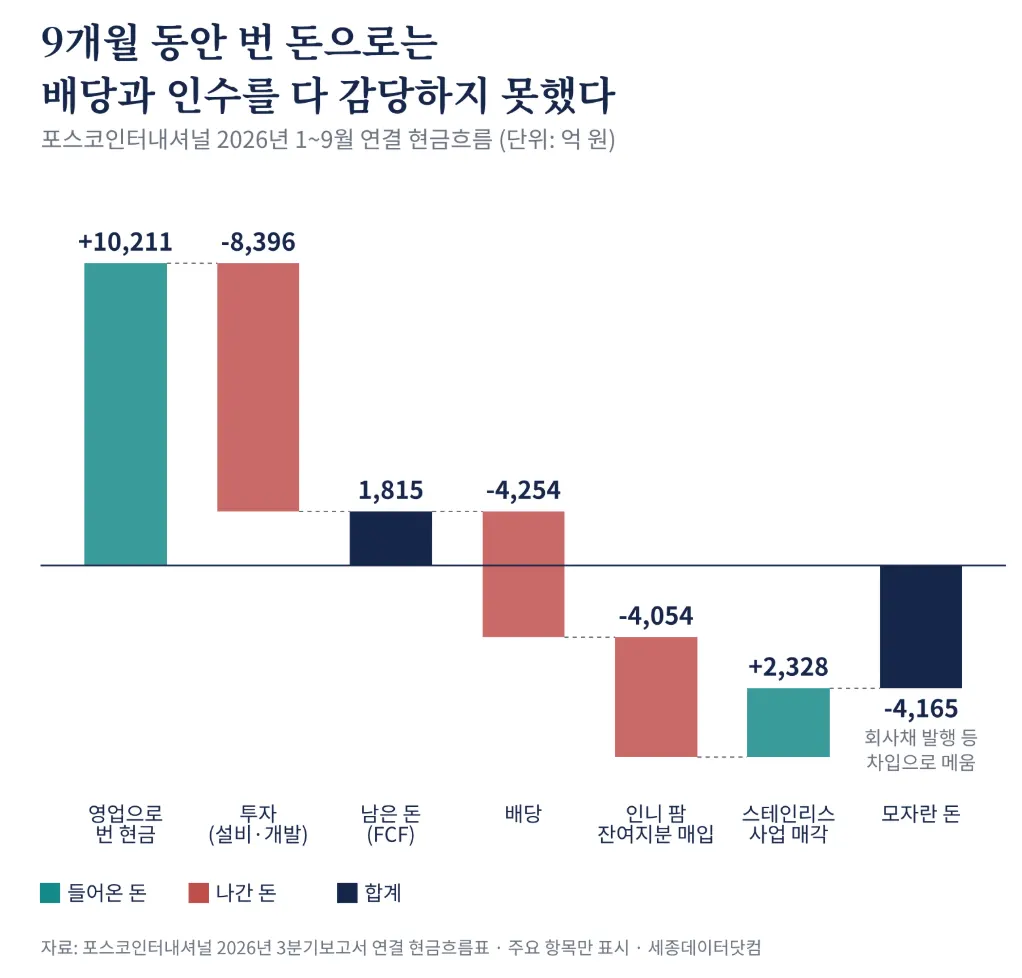
원자재 값이 오르면 상사는 같은 물건을 거래해도 더 많은 돈이 묶입니다. 받을 돈(매출채권)과 재고가 불어나기 때문입니다. 9월까지 이렇게 묶인 돈이 3,742억 원입니다. 그래서 이익은 크게 늘었는데 영업활동현금흐름은 1조4,613억 원에서 1조,211억 원으로 오히려 줄었습니다. 이자로 나간 돈도 1,944억 원에서 2,440억 원으로 25% 늘었습니다.
그래도 고유가 순풍은 꽤 오래 불 것으로 봅니다.
첫째, 전쟁이 아직 끝나지 않았어요. 협상 기대감이 나오면 유가가 빠지고, 해협에서 공격이 다시 터지면 오릅니다. 11월에도 이 패턴이 반복되고 있는데, 협상이 타결되더라고 기뢰를 치우고 물동량이 제자리를 찾는 데는 몇 달이 걸립니다.
둘째, 비상금을 다 썼습니다. 미국 전략비축유는 2억8,380만 배럴로 1982년 이후 최저입니다. IEA 회원국 정부가 갖고 있는 비상 비축유도 3월 12억 배럴이 넘던 게 약 11억 배럴로 줄었습니다. 해협이 열려도 빈 비축유 탱크는 다시 채워야 합니다. 전쟁이 끝나는 순간부터 '비축유 되채우기'라는 새 수요가 생기는 겁니다. 그래서 유가가 전쟁 전 수준으로 빠르게 안정되기는 어려울 것으로 봅니다.
좋은 것과 불편한 것
1) 좋은 것부터.9월까지 벌어들인 영업이익이 1조1,873억 원입니다. 2025년 1년 동안 벌어들인 1조1,653억 원을 3분기 만에 넘어섰습니다. 지배주주 순이익도 8,987억 원으로 1년 전보다 82% 늘었습니다.
주주에게 돌려주는 돈도 커졌습니다. 2026년 중간배당이 주당 1,480원으로 1년 전 850원보다 크게 올랐습니다.
그리고 2027년은 물량이 한꺼번에 늘어나는 해입니다. 세넥스 풀 생산, 미얀마 4단계 생산 개시, 미국 셰일 첫해, 광양 증설 터미널, 팜 농장과 정제소의 온기 반영까지. 가격이 도와주지 않아도 이익의 바닥이 올라가는 구조입니다.
2) 불편한 것.
현금과 빚입니다. 9월까지 벌어들인 현금에서 투자비를 빼면 남는 돈(잉여현금흐름)은 약 1,800억 원입니다. 그런데 배당으로 4,250억 원, PT.PAR 잔여 지분을 사는 데 4,050억 원을 썼습니다. 모자란 돈은 빚으로 메웠습니다. 차입금은 6조2,000억 원, 현금을 뺀 빚이 자본의 약 67%입니다.
2027년에는 투자를 약 2조 원 검토 중입니다. 회사 원칙은 ‘벌어들인 현금(EBITDA) 안에서만 투자’인데, 분기 EBITDA가 5,600~5,800억 원이니 투자하고 배당까지 주면 빚을 크게 줄이기는 어려워보입니다. 미국 셰일과 동남아 가스 자산 인수도 대기 중이고요.
순이익의 착시. 3분기 순이익에는 스테인리스 사업을 넘기면서 생긴 차익 1,000억 원 이상이 들어 있습니다. 해외자산 손상 약 400억 원을 빼도 한 번만 나오는 이익입니다.
나라와 정책. 미얀마는 군부가 통치하는 나라라 제재 변수가 늘 있습니다. 전력 도매가격이 너무 오르면 정부가 상한을 건 전례도 있고, 2027년 10월에는 발전공기업 5사가 하나로 합쳐집니다. 인도네시아의 팜유 수출 규제도 있습니다.
유가의 방향. 해협이 빠르게 정상화되면 기회로 잡았던 이익부터 사라집니다. 아직은 그 가능성을 낮게 보지만 투자는 내 전망이 틀렸을 때도 버틸 수 있어야 합니다.
9월의 장대 거래량, 매집이 아니었다
포스코인터의 차트를 열면 눈에 띄는 게 있습니다.2026년 9월 3일, 하루 거래량이 3,709만 주로 평소의 수십 배에 이릅니다.
차트만 보면 누군가 마구 사모은 것처럼 보이지만, 이는 최대주주 포스코홀딩스가 보유한 포스코인터 주식 3,643만 주를 한꺼번에 넘긴 날의 기록입니다. 주당 55,400원, 총 약 2조 원. 지분율은 70.72%에서 50.01%로 내려갔습니다.
왜 팔았을까?
포스코그룹은 철강 중심에서 자원·에너지 중심으로 몸을 바꾸는 중입니다. 특히 리튬 같은 곳에 큰돈이 들어갑니다. 그래서 자산 효율화 목표를 3조5,000억 원까지 늘렸고, 7월 인베스터데이에서 “2027년 말까지 상장 자회사 지분을 50% 수준으로 낮추겠다”고 미리 말했습니다. 깜짝 매각이 아니라 예고된 매각이었던 것이죠. 같은 날 포스코DX 지분도 정확히 50%까지 팔았습니다.
더 중요한 것은 이 거래는 평범한 블록딜은 아니라는 겁니다. 주가수익스왑(PRS)이라는 계약이 붙어 있습니다.
NH투자증권 등 금융회사 5곳이 주식을 받아갔는데, 3년 뒤 이 주식을 실제로 팔았을 때 55,400원보다 비싸게 팔면 그 차액은 포스코홀딩스가 가져가고, 싸게 팔면 포스코홀딩스가 물어줘야 합니다.
주식의 주인은 바뀌었는데, 주가가 오르고 내리는 위험은 여전히 포스코홀딩스가 지고 있는 겁니다. 그럼 주가에는 무슨 뜻일까요?
주식을 받아간 금융회사들은 급하게 팔 이유가 없습니다. 주가가 빠져도 손해는 포스코홀딩스가 메워주니까요. 일반 블록딜처럼 ‘언제 물량이 쏟아질지 모른다’는 부담은 생각보다 작습니다. 오히려 물량 부담은 만기인 약 3년 뒤, 2029년 전후에 몰려 있습니다.
또한 55,400원은 포스코홀딩스의 손익분기선입니다. 금융회사는 헤지가 돼 있어서 이 가격을 지킬 이유가 없지만, 수수료까지 생각하면 주가가 55,400원에 머물러도 포스코홀딩스가 손해를 봅니다. 최대주주에게 “주가를 그 위로 올려놓아야 할 이유”가 생긴거죠. 배당 확대는 그 수단이 될 수 있습니다.
마지막으로 지분이 이미 50%라서 최대주주가 더 팔 여지는 사실상 없습니다. 경영권을 지키는 선이거든요. 대신 시장에 돌아다니는 주식은 약 29%에서 약 50%로 늘었습니다. 지수에서 유동비율을 다시 계산하면 패시브 자금이 더 들어올 여지도 있습니다.
하나 더 짚어보면, 주가가 빠진 건 블록딜 때문만은 아닙니다. 5월 4일 91,200원이던 주가는 6월에 이미 4만원대 중반까지 내려왔습니다. 코스피가 하루에 10% 가까이 빠졌던 시기입니다. 블록딜은 반등의 발목을 잡은 요인에 가깝습니다.
지금 주가는 50,300원. 55,400원보다 9% 낮습니다.
이익은 역대 최대를 찍고 있는데, 주가는 최대주주의 손익분기선 아래에 있는 겁니다. 이 간극을 어떻게 볼지가 이 종목을 보는 핵심 질문입니다.
마무리
밥상 물가가 오르는 시기에는 누군가는 비용을 내고, 누군가는 그 돈을 받습니다. 포스코인터는 받는 쪽에 서 있는 드문 한국 회사입니다. 다만 받은 돈을 다시 땅과 가스전에 묻는 회사라는 것도 같이 기억해야 합니다.본 글은 회사의 공시자료(2026년 반기·3분기 보고서), 실적발표와 공개된 보도를 바탕으로 한 필자의 분석이며, 특정 종목의 매수·매도를 추천하지 않습니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.