바다가 뜨거워지면, 밥상이 비싸진다
79%.미국 해양대기청(NOAA)이 11월 12일에 내놓은 숫자입니다.
엘니뇨가 '강함~매우 강함' 수준으로 2027년 1~3월까지 이어질 확률이 79%를 넘는다는 겁니다.
태평양 적도 바다가 평년보다 2도 넘게 뜨거워지면 시장은 이걸 '슈퍼 엘니뇨'라고 부릅니다. 마지막이 2015~2016년이었고, 거의 10년 만에 다시 코 앞까지 와 있습니다.
바다 온도가 바뀌면 비가 내리는 곳이 바뀝니다.호주 밀밭은 마르고, 인도 몬순은 약해지고, 동남아 팜 농장에는 가뭄이 듭니다.
밀, 쌀, 팜유, 설탕.
우리 밥상의 기초 원재료 네 가지가 한꺼번에 영향을 받게 됩니다.
남의 나라 얘기가 아닙니다. 호주는 한국이 라면·국수용 밀을 많이 들여오는 나라인데, 호주 농업청(ABARES)은 이번 시즌 호주 밀 수출이 30% 넘게 줄어들 거라고 봤습니다.
여기에 호르무즈 봉쇄로 2배까지 뛰었던 비료값이 겹칩니다. 비료를 덜 뿌린 땅의 성적표는 2027년 수확에서 나올 것입니다.
이에 밥상 물가 압력이 2027년부터 2028년까지 두 번에 걸쳐 올 수 있다고 봅니다.
먼저 밀가루, 식용유, 설탕입니다. 라면, 과자, 빵이 먼저 비싸집니다.
그리고 사료용 옥수수 가격을 높입니다. 이건 시간을 두고 돼지고기, 닭고기, 계란 가격으로 넘어올 것입니다.
그리고 이 모든 걸 키우는 증폭기가 하나 있죠.
원/달러 환율.
팜유는 1년 늦게
밀은 가뭄이 들면 그해 수확이 바로 줄어듭니다.팜유는 다릅니다. 야자나무의 일종인 오일팜은 꽃이 피고 열매가 익기까지 시간이 오래 걸립니다. 그래서 가뭄 스트레스가 실제 생산 감소로 나타나기까지 6~15개월 정도 걸립니다.
지금 동남아에 든 가뭄이 2026년 하반기에 시작됐다면?
생산 공백이 본격적으로 드러나는 건 2027년 중반일 것입니다.
팜유는 세계 식용유 수출의 약 60%를 차지합니다. 라면을 튀기는 기름, 과자, 마가린, 화장품, 그리고 바이오디젤까지.
그럼 여기서 질문 하나.
팜유값이 오르면, 한국에서 웃는 회사도 있을까요?
국내 상장사 중에 팜 농장을 직접 굴리는 곳이 있습니다.포스코인터내셔널.
씨앗에서 정제까지, 포스코인터의 팜 사업
포스코인터는 원래 인도네시아에 PT.BIA라는 팜 농장을 갖고 있었습니다.진짜 승부수는 2025년 11월에 나왔습니다. 인도네시아 상장 팜 기업 삼푸르나 아그로를 약 1조1,247억 원에 사들였습니다. 처음엔 지분 65.7%였는데, 현지 법에 따른 의무공개매수를 거치면서 2026년 2월에 98.7%까지 확보했고, 사명은 PT.PAR(Prime Agri Resources)로 바꿨습니다.
두 농장을 합치면 15만4천 ha로 서울 면적의 두 배가 넘습니다.
사업 구조는 이렇습니다.
① 종자: 삼푸르나가 갖고 있던 종자 개발 역량을 그대로 가져왔습니다. 수확량 좋은 나무를 직접 길러낼 수 있다는 뜻입니다.
② 농장: 열매를 따서 기름을 짜내면 원유 팜유(CPO)가 됩니다.
③ 정제: 연 50만 톤 규모의 정제법인 PT.ARC(지분 60%)가 2026년 8월 상업생산을 시작했습니다. CPO를 정제 팜유, 올레인, 스테아린 같은 제품으로 바꿔 팝니다.
④ 다음 단계: 바이오연료 원료 공급. 호주 지속가능항공유(SAF) 개발사 젯제로에 약 50억 원을 넣은 것도 같은 흐름입니다.
이 회사는 팜유를 사서 파는 회사가 아니라, 직접 키워서 파는 회사입니다.
정제만 하는 회사는 팜유값이 오르면 원료값도 같이 올라서 이익이 상쇄됩니다. 하지만 농장을 가진 회사는 다릅니다. 나무는 이미 심어져 있고 농장 운영비는 크게 안 변합니다. 판가가 오른 만큼 대부분이 이익으로 돌아옵니다.
팜나무는 한 번 심으면 25년 동안 열매를 맺습니다. 회사는 나무를 다시 심는 일정을 감안해서 팜 이익의 정점을 2029~2030년으로 보고 있습니다. 아직 오르막길 중간쯤으로 볼 수 있습니다.
숫자로 보면, 더이상 무역상사가 아니다
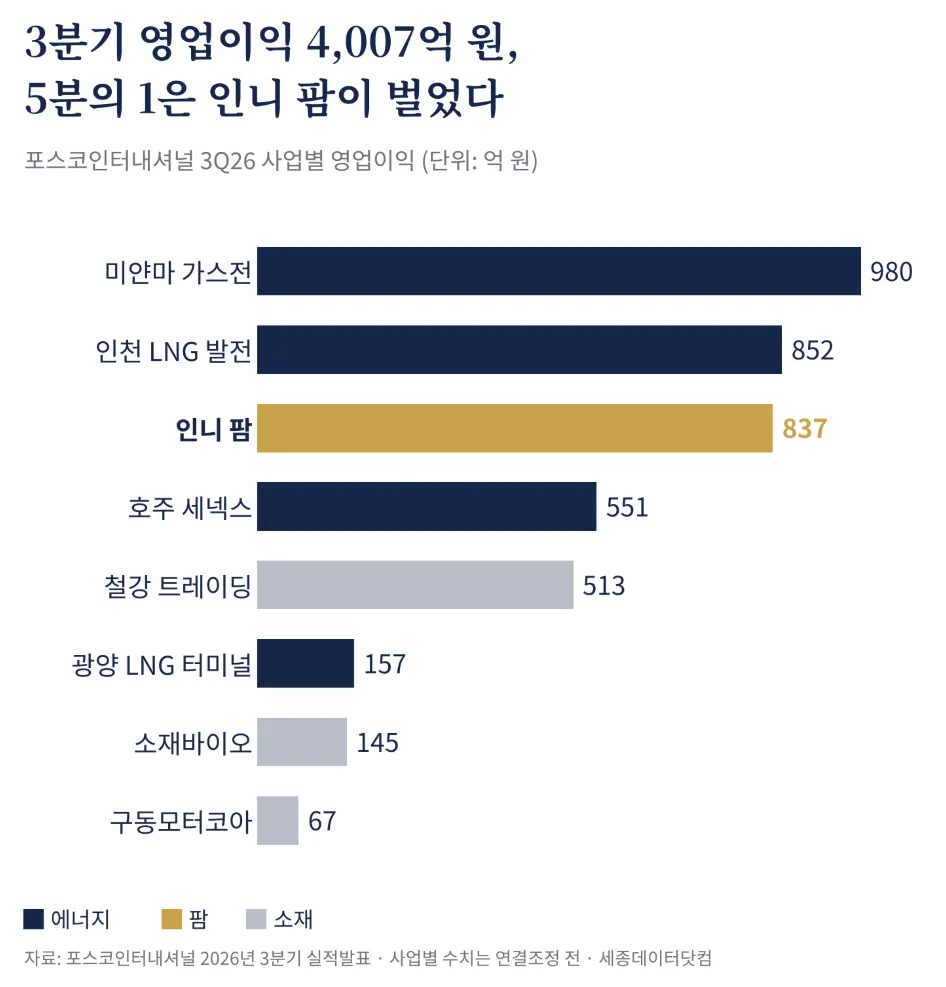
포스코인터는 지금 이익 체급이 한 단계 올라가는 중입니다.2분기 영업이익 4,290억 원으로 역대 분기 최대였습니다.3분기는 4,007억 원으로 2분기보다 조금 줄었지만 1년 전보다 24% 늘었고, 시장 예상치도 넘었습니다.그런데 더 중요한 것은 총액이 아니라 구성입니다.
3분기 매출 9조0,268억 원 중 절반 가까이를 철강 트레이딩이 만들었습니다. 하지만 이익 구성은 완전히 다릅니다. 에너지 부문이 2,391억 원으로 전체의 약 60%, 인도네시아 팜이 837억 원으로 약 21%입니다. 팜 하나가 인천 발전소 전체와 맞먹는 돈을 벌고 있는 중입니다.
특히 팜의 성장 속도도 빠릅니다. 2분기 768억 원에서 3분기 837억 원으로 늘었고, 매출은 1년 전보다 400%, 영업이익은 454% 뛰었습니다. 상반기 팜 영업이익 7,800만 달러 가운데 2,800만 달러가 PT.PAR를 새로 편입한 효과였고, 나머지는 기존 농장 생산이 계획보다 잘 나온 덕입니다. 9월까지 누적 영업이익은 1조1,873억 원. 이미 작년 1년치를 넘었습니다.
2027년 팜, 물량과 가격의 줄다리기
그러나 냉정하게 볼 부분도 분명 있습니다.엘니뇨는 팜유값을 올립니다. 그런데 포스코인터 농장도 인도네시아에 있습니다. 남의 농장만 가무는 게 아니라는거죠.
회사도 이를 부정하지 않았습니다. 3분기 실적발표에서 인도네시아 가뭄이 2026년 4분기부터 2027년 1분기까지 생산에 영향을 줄 수 있다고 직접 언급했습니다.
그러니까 2027년 팜 사업은 가격 vs 물량의 구도입니다.
한쪽에서는 가뭄이 수확량을 끌어내리고, 다른 쪽에서는 판가가 이익을 끌어올립니다.
그래도 판가 쪽에 좀더 무게를 두고 싶습니다.
왜냐, 같은 엘니뇨라도 피해 강도가 다르다는 전망이 나와 있기 때문입니다. S&P글로벌은 말레이시아 팜유 생산은 줄겠지만 인도네시아는 대체로 안정적일 거라고 봤습니다. 경쟁 산지가 더 크게 흔들리면 가격은 오르고, 포스코인터의 감산은 상대적으로 작을 수 있습니다.
또한 회사 역시 2027년 팜 목표를 2026년보다 높게 잡았습니다.
가뭄이 온다는 걸 알면서도 목표를 올렸다는 건 무슨 뜻일까요? 물량이 줄어드는 것보다 판가가 오르는 영향이 더 클 것으로 보는 것 아닐까요?
실제로 3분기 팜 영업이익은 837억 원으로 회사 내부 계획을 크게 웃돌았습니다. 2분기 768억 원보다도 9% 늘었습니다.
다만 팜유값이 너무 뛰면 인도네시아 정부는 수출세를 올리거나 내수 공급을 의무화할 수 있다는 점은 변수입니다. 가격이 오른 만큼 다 회사 주머니로 들어오지는 않을 수 있다는 뜻입니다.
.
.
2편에서 이어집니다.
팜은 이 회사 이익의 5분의 1입니다.
그럼 나머지 5분의 4는 어디서 나올까요?
2편에서는 포스코인터의 진짜 몸통인 가스 사업, 고유가가 이 회사에 주는 것과 가져가는 것, 그리고 9월 차트에 찍힌 3,709만 주 거래량의 정체를 다뤄봅니다.