유가가 배럴당 100달러에 갔었고, 미국 원유 재고는 40여 년 만에 바닥을 찍었어요.
예전 같았으면 어떻게 됐을까요?
미국 셰일 회사들이 앞다퉈 땅을 뚫었을 겁니다.
"기름값 비쌀 때 최대한 뽑아라!"
그런데 이번엔 달라요.
시추가 늘고 있긴 한데, 아주 천천히 늘고 있어요.
왜 그럴까요?
그리고 이 느린 흐름 속에서 우리가 볼 수 있는 기회는 무엇일까요?
리그수(Rig count)란?
리그(rig)는 땅에 구멍을 뚫는 시추 장비입니다.
미국에서 지금 돌아가고 있는 시추 장비가 몇 대인지 매주 세는 숫자가 리그 수(rig count)에요.
리그가 늘면? 새 유정을 많이 뚫는다는 뜻입니다.
새 유정을 많이 뚫으면? 6개월~1년 뒤 원유 생산이 늘어납니다.
그래서 리그 수는 미국이 앞으로 기름을 더 뽑을지 보여주는 미리보기인 셈입니다.
이번엔 정말 천천히 올라가는 중
과거와 비교해 볼게요.
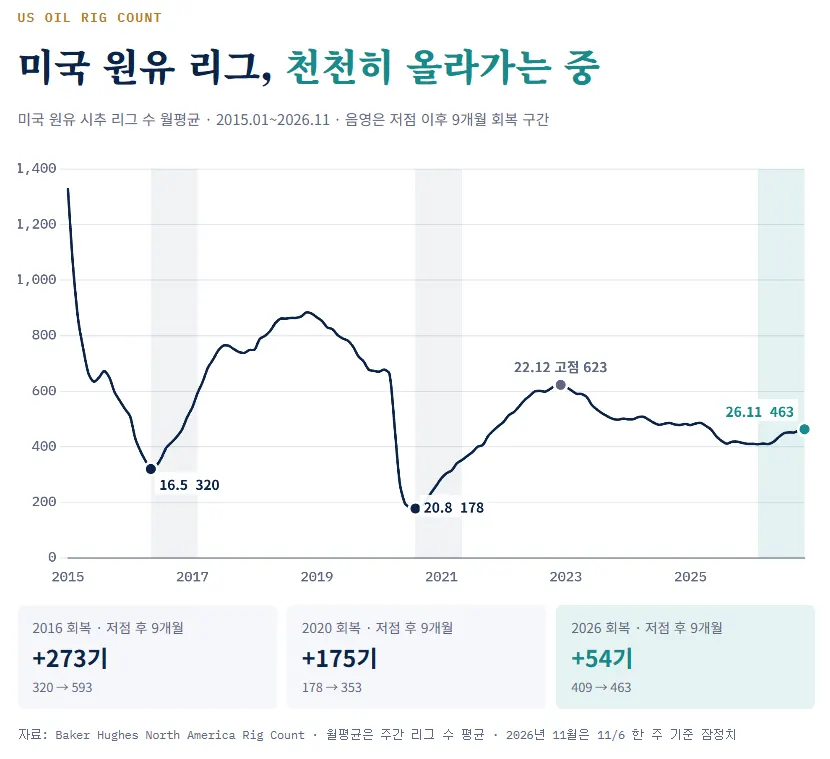
저점을 찍고 9개월 동안 원유 리그가 얼마나 늘었는지.
2016년엔 320기에서 593기로, 273기가 늘었어요.
2020년엔 178기에서 353기로, 175기가 늘었어요.
그럼 2026년은?
409기에서 463기로, 54기 늘었을 뿐입니다.
2016년 유가는 30~50달러, 2020년엔 40~60달러였어요.
지금은 90~100달러를 넘나들고 있습니다.
기름값은 훨씬 비싼데, 시추는 훨씬 덜 늘었어요.
흐름을 자세히 보면 더 흥미롭습니다.
5~7월엔 한 달에 15기 안팎씩 빠르게 늘었는데, 8월부터는 한 달에 0~8기로 속도가 확 줄었습니다.
그래도 방향은 분명히 위로 가고 있어요.
11월 6일 기준 미국 전체 리그는 604기로, 1년 전보다 56기 많아요.
특히 늘어난 리그의 대부분이 텍사스 퍼미안에 몰려 있습니다.
퍼미안 원유 리그는 2월 239기에서 10월 272기로 늘었어요.
퍼미안은 미국 텍사스 서쪽과 뉴멕시코 남동쪽에 걸친 거대한 땅입니다.
약 2억 9천만 년 전 '페름기'에 쌓인 지층이 많아서 이런 이름이 붙었어요.
이 땅이 얼마나 대단하냐면, 미국 원유의 거의 절반이 여기서 나옵니다.
하루 600만 배럴이 넘어서, 퍼미안 하나만 떼어내도 웬만한 산유국보다 많이 뽑습니다.
그래서 "미국 셰일이 시추를 늘린다"는 말은
사실상 ”퍼미안에서 땅을 더 판다"는 말입니다.
퍼미안 원유는 어떤 기름일까?
① 가볍고 깨끗해요.
대표 이름은 ‘WTI 미들랜드'.
기름이 묽고 가벼우며, 황(유황) 성분이 적습니다.
품질이 좋아서 2023년부터는 세계 기준 유가인 브렌트 가격을 정하는 바구니에도 들어갔어요.
미국 땅에서 나온 기름이 북해 기준유 가격에 들어갈 만큼 인정받은 겁니다.
② 그런데 경유는 덜 나와요.
가벼운 기름을 정제하면 휘발유 같은 가벼운 제품이 많이 나오고, 트럭과 배가 쓰는 경유는 상대적으로 적게 나옵니다.
반대로 중동 기름은 무겁고 황이 많은 편이라 경유가 더 나와요.
그래서 미국이 원유 수출을 아무리 늘려도, 지금 세계에서 가장 모자란 경유의 빈자리를 그대로 메우긴 어려운거죠.
③ 빨리 줄어들어요.
셰일 유정은 처음 1년 동안 생산량이 확 꺾입니다.
그래서 계속 새로 뚫어야 생산이 유지되죠.
퍼미안 리그 수가 미국 원유 생산의 미리보기가 되는 이유입니다.
④ 기름을 뽑으면 가스가 같이 따라 나와요.
퍼미안은 이 '덤으로 나오는 가스'가 특히 많아요.
가스를 보낼 파이프가 모자라면 기름 생산까지 발목이 잡혀요.
올해 상반기에 실제로 그런 일이 있었는데, 이건 뒤에서 다시 이야기할게요.
미국 원유 재고는 지금 역사적 바닥
리그가 느리게 늘어도 계속 주목해야 하는 이유가 있습니다.
미국 원유 재고가 바닥이거든요.
미국 상업 원유 재고와 정부 비축유를 합치면 6억 9,194만 배럴(10월 30일 주).
1983년 10월 이후 가장 적어요.
여기서 끝이 아닙니다.
그때보다 지금 미국은 기름을 훨씬 많이 써요.
그래서 재고를 정유 공장이 하루에 쓰는 양으로 나눠봤어요.
즉 "지금 재고로 정유 공장을 며칠 돌릴 수 있나?"인거죠.
42.3일.
1982년 집계를 시작한 이후 가장 짧아요.
정부 비축유는 2억 8,218만 배럴로 1982년 이후 최저입니다.
3월부터 1억 3,000만 배럴 넘게 꺼내 썼는데, 9월부터는 사실상 멈췄어요.
그러자 상업 재고가 5주 연속 줄었어요.
원래 10월은 재고가 쌓이는 계절인데 말이죠.
미국은 기름이 모자란 게 아닙니다.
충격을 받아낼 쿠션이 없는 겁니다.
셰일 회사들은 왜 시추를 빠르게 안 늘릴까?
기름은 부족한데, 왜 시추를 팍팍 안 늘릴까요?
셰일 회사들에겐 두 번의 트라우마가 있거든요.
첫 번째는 2015년.
기름값이 100달러에서 30달러대로 폭락했어요. 신나게 시추하던 회사들이 줄줄이 망했습니다.
두 번째, 2020년.
코로나로 기름값이 한때 마이너스까지 갔어요. 리그가 1년도 안 돼서 3분의 1 아래로 쪼그라들었어요.
이 두 번을 겪고 셰일 업계는 완전히 바뀌었어요.
"기름값 오를 때 땅 파지 말고, 주주한테 돈을 돌려주자."
배당 늘리고, 자사주 사고, 빚을 갚는 쪽으로.
게다가 큰 회사들이 작은 회사들을 사들이면서 퍼미안은 대기업 중심이 됐어요.
엑슨모빌 같은 대기업은 몇 년짜리 계획대로 움직입니다.
기름값이 좀 올랐다고 장비를 급하게 늘리지 않는거죠.
그리고 지금은 기름값이 너무 출렁입니다.
11월 첫째 주 브렌트유는 한 주 만에 16% 넘게 빠졌어요.
이런 시장에선 누구라도 일단 기다리고 싶겠죠?
그래도 리그는 서서히 올라갈 가능성이 높아
겁을 먹었어도, 결국 땅을 팔 수밖에 없는 이유들이 있다고 봅니다.
먼저 여전히 남는 장사라는거죠.
셰일 유정은 기름값이 대략 60달러대만 넘으면 수지가 맞는다고 알려져 있어요.
지금 90달러 안팎이면 충분히 남습니다.
그리고 기름값이 확 무너지기 어렵습니다.
재고가 워낙 바닥이라, 전쟁이 끝나서 프리미엄이 빠져도 과거처럼 40~50달러까지 폭락하긴 어렵다는 기대가 생깁니다.
셰일 회사가 가장 무서워하는 건 비싼 기름값이 사라지는 게 아니라 폭락입니다.
바닥이 단단해 보일수록 땅을 팔 용기가 생기게 되죠.
또한 정부가 기름을 다시 사야 합니다.
1억 3,000만 배럴 넘게 꺼내 쓴 비축유를 언젠가 다시 채워야 합니다.
"기름값이 떨어지면 정부가 사러 온다"는 건 셰일 회사들에겐 일종의 안전판입니다.
그리고 막혀 있던 가스관이 열립니다.
퍼미안에선 기름을 뽑으면 가스가 같이 나와요.
그런데 올해 상반기엔 가스를 보낼 파이프가 꽉 차서, 가스 가격이 4월 24일에 MMBtu당 −10.03달러까지 떨어지기도 했습니다.
가스 때문에 일부 유정은 아예 문을 닫았어요.
그런데 올해 말부터 내년 초까지 새 가스관이 하루 47억 입방피트 열립니다.
그러면 가스 때문에 멈췄던 시추가 다시 움직일 수 있습니다.
그래서 2016년처럼 확 튀진 않겠지만, 계단을 하나씩 오르듯 천천히 올라갈 가능성이 높다고 판단됩니다.
리그가 늘면 누가 웃을까? 강관
땅에 구멍을 뚫으면 그 안에 뭘 넣을까요?
강철 파이프입니다.
유정이 무너지지 않게 벽을 세우고, 기름이 올라오는 통로를 만드는 파이프.
이걸 유정용 강관(OCTG)이라고 합니다.
요즘 셰일 유정은 땅속에서 옆으로 수 킬로미터씩 길게 뚫어요.
그래서 유정 하나에 들어가는 파이프 양이 예전보다 훨씬 많습니다.
리그가 천천히 늘어도, 파이프 수요는 그보다 더 늘 수 있습니다.
실제로 미국 유정용 강관 가격은 10월 말 톤당 3,125달러로 한 달 새 3% 올랐습니다.
미국 안에서 쓰는 양을 미국 공장들이 다 못 만들어서 공급이 부족한 상황입니다.
관세 때문에 수입 파이프도 확 줄었고요.
그래서 세아제강지주를 공부해 봤어요
한국에서 미국 강관 하면 떠오르는 회사가 세아제강지주입니다.
분기보고서랑 반기보고서를 뒤져보았어요.
북미가 진짜 커졌어요.
미국 매출이 전체에서 차지하는 비중(내부거래 제거 전)이 작년 1분기 38.5%에서 올해 2분기 46.6%까지 올라왔어요.
이제 한국보다 미국에서 더 많이 팔고 있습니다.
올해 상반기 미국 매출은 작년보다 29% 늘었어요.
미국 법인 이익도 빠르게 늘고 있어요.
미국 법인들의 순이익을 합치면 1분기 약 176억 원에서 2분기 약 324억 원으로 두 배 가까이 뛰었습니다.
그런데 사실 상반기엔 미국 에너지용 강관 수요가 오히려 7.4% 줄었어요.
그런데도 실적이 좋았던 건 가격이 올랐고, 데이터센터를 짓는 데 들어가는 파이프가 많이 팔렸기 때문입니다.
그리고 하반기부터는 여기에 시추(에너지)가 더해지기 시작했습니다.
3분기 회사 설명에도 "유정용·송유관 판매량과 가격 상승"이 들어갔습니다.
그런데, 발목을 잡는 게 있어요.
바로 영국 해상풍력 자회사 SeAH Wind입니다.
바다에 꽂는 거대한 기둥(모노파일)을 만드는 공장인데, 공장이 제때 제대로 돌아가지 못했어요.
그러자 고객들이 떠났습니다.
2월엔 오스테드가 Hornsea 3 계약을, 4월엔 RWE가 Vanguard West 계약을 해지했어요.
지금 남은 건 Vanguard East 하나입니다.
SeAH Wind는 올해 상반기 매출이 0.5억 원인데, 순손실은 1,720억 원입니다..
은행 대출 약정도 지키지 못해서 8월에 겨우 유예를 받았어요.
그룹은 올해에만 지주사, 세아제강, 세아스틸인터내셔날을 통해 계속 돈을 넣고 있습니다.
그래서 결과는?
3분기에 "역대 최대 매출, 영업이익 134% 증가"라는 기사가 나왔지만, 지배주주 순이익은 1~3분기 누계로 −998억 원입니다.
북미가 열심히 번 돈을 영국이 까먹고 있는 구조인 거죠.
북미 성장은 매력적인데, 영국 리스크가 정리되기 전까지는 접근이 조심스러운게 사실입니다.
차라리 미국 강관 회사는 어떨까?
리그 수 흐름에 더 직접적으로 연결된 미국 상장사도 있습니다.
① 테나리스 (Tenaris, 뉴욕증시: TS)
세계 최대 유정용 강관 회사입니다.
미국 텍사스, 오하이오 등에 공장이 있어서 미국 시장의 최대 공급자입니다.
3분기 북미 강관 매출이 16억 5,200만 달러로 1년 전보다 14% 늘었어요. 전체 매출의 절반이 넘습니다.
회사는 "미국 OCTG 가격이 수요 증가에 반응하고 있고, 4분기가 2027년으로 가는 새로운 실적 기준점이 될 것"이라고 했어요.
순현금이 38억 달러라 재무도 탄탄합니다.
다만 미국 밖 공장에서 들여오는 물량도 있어서, 올해 관세 비용이 실적에 부담이 됐다고 직접 밝혔습니다.
② DNOW (뉴욕증시: DNOW)
파이프, 밸브, 피팅을 유통하는 회사입니다. 2025년 11월에 경쟁사 MRC Global을 합쳤어요.
시추뿐 아니라 송유관, 가스관 같은 인프라 투자에도 연결돼 있어서, 앞에서 말한 퍼미안 가스관 증설과도 맞닿아 있어요.
다만 직접 만드는 회사가 아니라 유통 회사라서, 파이프 가격이 오를 때 얻는 효과는 제조사보다 작습니다.
참고로
미국 최대 철강사 뉴코어(NUE)도 강관 사업이 있지만 주로 건물용 구조관이라 시추와의 연결은 약하고, 미국의 큰 강관 회사였던 US스틸은 2025년에 일본제철에 인수돼 상장폐지되었어요.
어떤 회사든 다음을 체크하며 접근하면 좋아요.
미국 매출 비중이 얼마나 큰지.
미국 안에서 직접 만드는지(관세 노출).
에너지용 비중이 얼마나 되는지.
그리고 SeAH Wind 같은 다른 리스크가 숨어 있지 않은지.
그래서, 지금 무엇을 봐야 할까?
리그는 겁먹은 걸음이지만, 천천히 분명히 위로 향하고 있습니다.
재고는 바닥이고, 셰일은 조심스럽고, 그 사이에서 파이프 값은 오르고 있어요.
셰일은 지금까지 크게 두 번 데였어요.
그래서 이번엔 천천히, 조심스럽게 땅을 파는 것 같습니다.
지금의 원유 재고 수준에서 기회를 찾아보자면 다음과 같은 포인트를 체크하면 좋겠습니다.
매주 금요일 베이커휴즈 리그 수. 지금 원유 리그는 463기에요.
미국 원유 재고와 재고 일수. 42.3일에서 더 내려가는지. 우리 채널은 매주 체크하고 있어요.
미국 유정용 강관 가격. 톤당 3,125달러에서 꺾이는지 여부.
퍼미안 새 가스관 개통. Blackcomb, Hugh Brinson이 제때 열리는지 여부.
셰일 대기업들의 내년 투자 계획. 1~2월에 나오는 2027년 계획이 가장 직접적인 답입니다.
그런데 천천히 오래 가는 흐름이, 빨리 끓고 빨리 식는 흐름보다 더 무서울 때가 있지 않을까요?
*미국 Rig count 추이는 엑셀 파일로 내려받을 수 있습니다.
본 글은 투자 권유가 아니며, 특정 종목의 매수·매도를 추천하지 않습니다. 소개한 기업은 업황 이해를 위한 예시이며, 투자 판단과 책임은 본인에게 있습니다. 자료: Baker Hughes, 미국 에너지정보청(EIA), 세아제강지주 분기·반기보고서 및 3분기 잠정실적 공시, Tenaris 3Q26 실적 발표, DNOW, GMK Center, NGI, VanEck, East Daley.