한국 조선사들은 지금 역대급으로 돈을 잘 벌고 있어요.
이익률은 분기마다 오르고, 일감은 3년 치 넘게 쌓여 있죠.
그런데 주가는?
10월 말 기준으로 HD현대중공업도, 삼성중공업도 고점 대비 50% 넘게 빠졌습니다.
코스피 시장이 반등하는 날에도 시원하게 오르지 못하고 잇죠.
돈은 잘 버는데 주가는 반토막.
도대체 왜 이런 일이 생긴 걸까요?
배로 실어 날으는 LNG
우리가 집에서 쓰는 도시가스, 그게 천연가스죠.
그런데 한국은 가스를 거의 안 나는 나라입니다.
게다가 북쪽이 막혀 있는 사실상 섬나라이기 때문에 다른 나라처럼 땅 위로 가스관을 연결할 수가 없어요.
그래서 방법은, 가스를 영하 162도로 꽁꽁 얼려서 액체로 만들고, 배에 실어 오는 것.
이게 LNG(액화천연가스)입니다.
얼리면 부피가 약 600분의 1로 줄어들죠.
그리고 이 얼린 가스를 녹지 않게 싣고 오는 특수한 배가 LNG운반선입니다.
이 배는 아무나 못 만듭니다.
영하 162도를 버티는 탱크 기술이 필요하기 때문이죠.
그리고 이 배를 세계에서 가장 잘 만드는 나라가 바로 한국입니다.
전쟁이 만든 이상한 장면: 가스는 모자란데, 배는 논다
2026년 2월 말, 미국과 이란의 전쟁이 시작됐었습니다.
그리고 세계 에너지의 목구멍, 호르무즈 해협이 막혔어요.
여기를 통과하던 게 원유만이 아닙니다.
전 세계 LNG의 약 20%가 이 좁은 바닷길을 지나 가는데, 그 주인공이 바로 세계 최대 LNG 수출국 중 하나인 카타르입니다.
전쟁 전에는 한 달에 LNG선 약 86척이 호르무즈를 빠져나왔어요.
9월에는?
19~21척.
5분의 1로 줄어들었습니다.
게다가 3월에 이란 미사일이 카타르의 LNG 공장 단지(라스라판)를 때렸어요.
카타르 수출 능력의 17%가 부서졌고, 고치는 데 3~5년이 걸린다고 합니다.
자, 여기서 이상한 장면이 나옵니다.
전 세계가 가스를 못 구해서 난리인데, 바다 위에서는 LNG선이 놀고 있죠.
가스를 사려는 사람은 넘치는데, 카타르에서 가스가 못 나오니까 배에 실을 화물 자체가 없어진 거에요.
타이밍도 최악이었습니다.
몇 년 전에 대거 주문했던 LNG선들이 지금 한꺼번에 완성돼서 쏟아져 나오고 있거든요.
앞으로 인도될 배가 약 281척, 지금 바다에 떠 있는 LNG선의 3분의 1이 넘습니다.
그중 약 42척은 일감(용선계약)도 없이 나오고 있습니다.
그래서 배를 빌려주는 값, 용선료가 바닥입니다.
선주들은 하루 7만 달러 중반은 받아야 한다고 보는데, 지금 단기 시장에서는 2만~4만 달러밖에 안 나옵니다.
가스는 모자란데 배는 남는다.
이게 지금 LNG 시장의 가장 이상한 풍경입니다.
유럽과 한국의 겨울 경매
카타르 가스가 사라진 자리를 누가 메우고 있을까요?
미국입니다.
미국은 가스가 남아돕니다.
텍사스 퍼미안에서는 올해 상반기에 가스 가격이 마이너스까지 떨어지기도 했습니다.
그리고 미국 가스를 얼려서 배에 싣는 LNG 터미널은 이미 꽉 찼습니다.
미국은 상반기에 LNG 수출을 23%나 늘렸는데, 더 늘릴 여유가 거의 없는 상황입니다.
그러니까 지금은 한정된 미국 LNG를 두고 유럽과 아시아가 경매를 벌이는 중입니다.
유럽은 특히 급해요.
겨울을 나려고 가스를 저장고에 쌓아두는데, 올해 11월 저장률이 10여 년 만에 가장 낮습니다.
EU는 원래 90%를 채우라고 법으로 정해놨는데, 올해는 기준을 80%로 낮췄을 정도에요.
그래서 실제로10월에 아시아로 오던 LNG선 최소 4척이 바다 한가운데서 뱃머리를 유럽으로 돌리는 일도 있었습니다. 더 비싼 값을 부르는 쪽으로 배가 가는 거죠.
한국은 어떨까요?
다행히 한국은 가스의 상당 부분을 장기계약으로 들여옵니다.
미리 정해둔 가격으로 받으니까, 현물 가격이 폭등해도 그대로 맞지는 않습니다.
그렇다고 완전히 안심할 순 없습니다.
한국 장기계약의 상당 부분이 카타르 물량이기 때문입니다.
그 배가 안 오면? 비싼 현물을 사서 메워야 합니다.
그리고 한국 장기계약은 대부분 유가에 연동됩니다.
유가가 오르면 몇 달 뒤에 가스 가격도 따라 올라갑니다.
그래서 올겨울 한국은 현물 청구서, 그리고 시차를 두고 날아오는 유가연동 청구서를 맞을 수 있습니다.
2023년 '난방비 폭탄'이 다시 거론되는 이유가 여기 있어요.
그럼 한국 조선사들은 지금 어떤 상태일까요?
조선사들의 실적은 지금 아주 좋아요.
삼성중공업은 영업이익률이 1분기 9.4%, 2분기 10.1%, 3분기 10.7%로 계속 올라가고 있습니다.
한화오션은 3분기 영업이익률 14%, 상선 부문만 보면 17%입니다.
HD현대중공업은 약 18%고, 쌓아둔 순현금이 11조 원이 넘어요.
이게 어떻게 가능할까요?
조선사는 배를 주문받고 2~3년 뒤에 만들어서 넘깁니다.
지금 만들고 있는 배는 2024년쯤 비싼 값에 주문받은 배들이에요.
삼성중공업 매출에서 2024년 이후 주문받은 '비싼 배'의 비중이 35%에서 45%, 55%로 계속 늘고 있습니다.
일감도 넉넉해요.
삼성중공업 수주잔고는 363억 달러인데, 그중 절반 가까이(47%)가 LNG선입니다.
세 회사 모두 3년 치 넘는 일감을 쥐고 있어요.
지금 바다에서 LNG선이 놀고 있어도, 조선소 도크에서는 2~3년 전에 받은 주문이 착착 돈이 되고 있는 중입니다.
그런데 왜 주가는 빠졌을까?
주식시장은 지금이 아니라 미래를 보고 움직입니다.
그리고 지금 시장이 걱정하는 미래는 다음과 같습니다.
① 환율
조선사는 배값을 달러로 받아요.
원·달러 환율이 상반기 말 1,550원대에서 1,350원대로 내려왔습니다.
같은 1달러를 받아도 원화로 바꾸면 200원이 줄어드는 겁니다.
HD현대중공업도 3분기 실적이 줄어든 첫 번째 이유로 환율을 꼽았어요.
② 2027년 발주 감소 전망
HD현대중공업은 내년 전 세계 선박 발주가 올해보다 약 30% 줄 수 있다고 했어요.
올해는 유조선 주문이 폭발했는데, 그 열기가 식을 수 있다는 겁니다.
③ 중국의 추격
올해 1~8월 한국의 수주 점유율은 14%로, 작년 20%보다 떨어졌어요.
LNG선마저 올해 중국 조선소가 약 32척을 따냈어요.
2007~2008년 조선 불황도 중국의 가격 경쟁에서 시작됐다는 기억이 시장에 남아 있습니다.
④ 노는 LNG선
앞에서 본 것처럼 지금 LNG선은 남아돌아요.
배가 남으면 선주들이 새 배를 주문할 마음이 줄어듭니다.
한화오션은 “2029년에 받을 배는 지금 주문 선호도가 낮다”고 언급하기도 했습니다.
⑤ 비용
임금협상 타결금, 연말 성과급, 원재료 가격.
4분기에는 이런 일회성 비용이 이익률을 깎을 수 있습니다.
시장의 질문은 결국 하나입니다.
"이익률이 지금이 꼭대기 아니야?"
반전의 열쇠 ①: 호르무즈가 열리면
그럼 이 그림이 언제 바뀔 수 있을까요?
첫 번째 열쇠는 호르무즈 해협입니다.
중요한 사실은, 카타르 공장의 17%는 부서졌지만, 나머지 83%는 멀쩡하다는 겁니다.
그런데 해협이 막혀서 멀쩡한 공장도 가스를 못 내보내고 있는 중이에요.
그래서 해협이 열리면, 부서지지 않은 시설은 몇 주 안에 다시 돌아갈 수 있어요.
그러면,
카타르 가스가 다시 나오고,
놀던 LNG선에 화물이 실리고,
용선료가 올라가고,
돈을 번 선주들이 자신감을 얻어서,
새 배를 주문하겠죠.
물론 이 순서에는 시간이 걸립니다.
먼저 웃는 건 배를 가진 선주고, 조선사는 그다음입니다.
그리고 해협이 열리면 오히려 아쉬운 쪽도 있습니다.
전쟁 덕분에 주문이 폭발했던 유조선은 운임이 내려가면서 주문 열기가 식을 수 있습니다.
평화가 오면 원화가 강해질 수도 있는데, 그건 조선사 이익엔 역풍입니다.
해협 재개는 ”즉시 대박"이 아니라 “LNG선의 공백을 메워주는 호재”로 볼 수 있습니다.
반전의 열쇠 ②: 2027년, 미국과 카타르가 동시에 돌아온다
미국은 "가스는 넘치는데 터미널이 모자른" 상황이고, 그래서 2025~2026년에 초대형 LNG 수출 공장 건설을 줄줄이 확정했습니다.
Louisiana LNG, Corpus Christi 8·9호기, CP2, Rio Grande 4·5호기.
공장이 지어지면 가스를 실어 나를 배가 필요하겠죠?
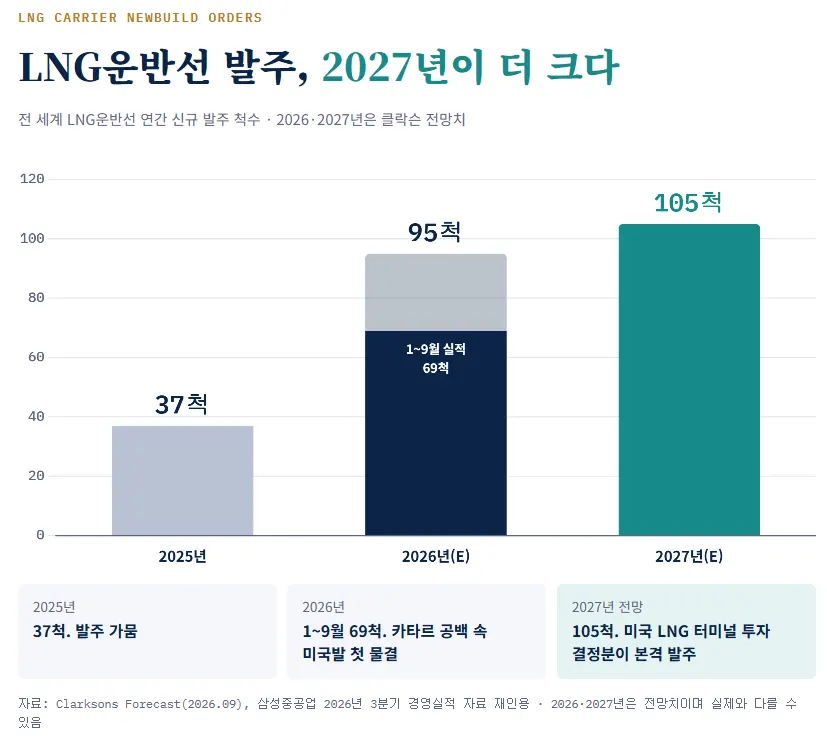
클락슨 전망으로 LNG선 발주는 2025년 37척 → 2026년 95척 → 2027년 105척.
거리가 늘어나는 효과도 있습니다.
카타르에서 한국까지는 가까워요.
그런데 미국 멕시코만에서 한국까지는? 파나마 운하나 아프리카 끝을 돌아와야 합니다.
같은 양의 가스를 날라도, 길이 길어지면 배가 더 많이 필요합니다.
또한 이번 전쟁으로 아시아는 "카타르만 믿으면 안 되겠다"는 걸 배웠어요.
미국산으로 공급처를 넓히는 흐름은 해협이 열려도 쉽게 되돌아가지 않을 것으로 봅니다.
카타르에서 일어나는 일도 생각해봅시다.
부서진 17%는 3~5년 뒤에 복구됩니다.
그러면 2028~2030년쯤에는 카타르의 회복과 미국의 새 공장이 동시에 가스를 쏟아내겠죠.
화물이 늘어나면, 지금 남아도는 배는 오히려 모자랄 수 있습니다.
그리고 늙은 배를 바꿔야 하는 시점도 와요.
2030년이 되면 20살이 넘는 LNG선이 약 270척 정도 입니다.
지금 떠 있는 LNG선의 35%에 달해요.
특히 연료를 많이 먹는 옛날식 배들은 환경 규제 때문에 바다에서 밀려날 수밖에 없습니다.
바다 위의 LNG 공장도 있어요.
FLNG인데, 가스를 바다 위에서 바로 얼리는 떠다니는 LNG 공장입니다.
육지에 터미널을 짓는 것보다 싸고 빠릅니다.
"터미널이 모자라다"는 지금 문제의 가장 빠른 해결책 중 하나입니다.
전 세계 FLNG 11기 중 7기를 삼성중공업이 만들었습니다.
그리고 지금도 미국 Delfin 2, 캐나다 Western LNG를 협상하고 있어요.
그래서 지금 무엇을 봐야 할까요?
지금 조선주는 단기 관점과 중장기 관점이 얽혀 있습니다.
단기적으론 다소 전망이 좋지 않아요.
노는 LNG선, 내려간 환율, 식어가는 유조선 주문, 쫓아오는 중국.
하지만 장기 전망은 밝습니다.
미국의 새 LNG 공장, 카타르의 복구, 늘어난 운송 거리, 늙은 배의 교체, 바다 위의 LNG 공장까지.
주가는 지금 단기 관점에 더 크게 반응하고 있다고 봅니다.
하지만 앞으로
LNG 용선료가 상승하는지,
호르무즈를 지나는 LNG선 숫자가 회복되는지,
미국·캐나다 LNG 공장의 추가 투자(2028년 이후 일감의 씨앗) 여부가 주가 회복에 중요한 포인트가 될 것입니다.
추가로 원·달러 환율, 한국 대 중국 수주 점유율과 가격 경쟁력 등도 체크해야 할 지점입니다.
지금 바다 위에서는 LNG선이 놀고 있습니다.
그런데 조선소는 오늘 2030년에 바다를 누빌 배의 주문서를 받고 있어요.
시장이 보고 있는 건 오늘의 바다일까, 2030년의 바다일까요?
본 글은 투자 권유가 아니며, 특정 종목의 매수·매도를 추천하지 않습니다. 투자 판단과 책임은 본인에게 있습니다. 자료: 삼성중공업·한화오션·HD현대중공업 실적 자료, Clarksons, IEA, EIA, Tech Times, Al Jazeera, 한국경제.