
일주일 사이 원유 시장을 흔들 선거가 두 번 있었습니다.
10월 27일 이스라엘 총선.
11월 3일 미국 중간선거.
이스라엘에서는 어느 진영도 과반을 만들지 못했습니다.
미국에서는 민주당이 하원 다수당을 되찾는 것이 확실시되고 있습니다.
선거는 정치의 판을 바꿨지만, 미국 원유 재고라는 실물의 판은 그대로입니다.
선거 다음 날에도 비축유는 바닥이고, 재고 일수는 집계 이후 최저입니다.
달라진 건 단 하나입니다.
이 얇은 쿠션 위에서, 이제 누가 어떤 결정을 내리느냐입니다.
선거 전 마지막 데이터: 같은 방향, 더 나쁜 숫자
먼저 숫자부터 보겠습니다.
10월 23일 주 미국 상업 원유 재고는 189만 배럴 줄었습니다.
4억 1,063만 배럴.
4주 연속 감소이고, 4주 동안 1,670만 배럴이 빠졌습니다.
5년 평균과 비교하면 흐름이 더 선명해집니다.
3주 전만 해도 +0.6%였지만, 지금은 −3.8%입니다.
10월은 원래 원유 재고가 쌓이는 계절입니다.
올해는 정반대로 가고 있습니다.
전략비축유는 어떨까요?
10만 배럴 감소, 2억 8,258만 배럴.
주간 감소가 100만 배럴을 밑돈 지 벌써 7주째입니다.
사실상 멈췄습니다.
정부가 꺼내겠다던 4,000만 배럴 대여분은 선거 전 마지막 데이터까지 끝내 나타나지 않았습니다.
상업 재고와 비축유를 합친 미국 원유 재고는 6억 9,321만 배럴입니다.
1983년 10월 이후 최저 기록을 또 한 번 갈아치웠습니다.
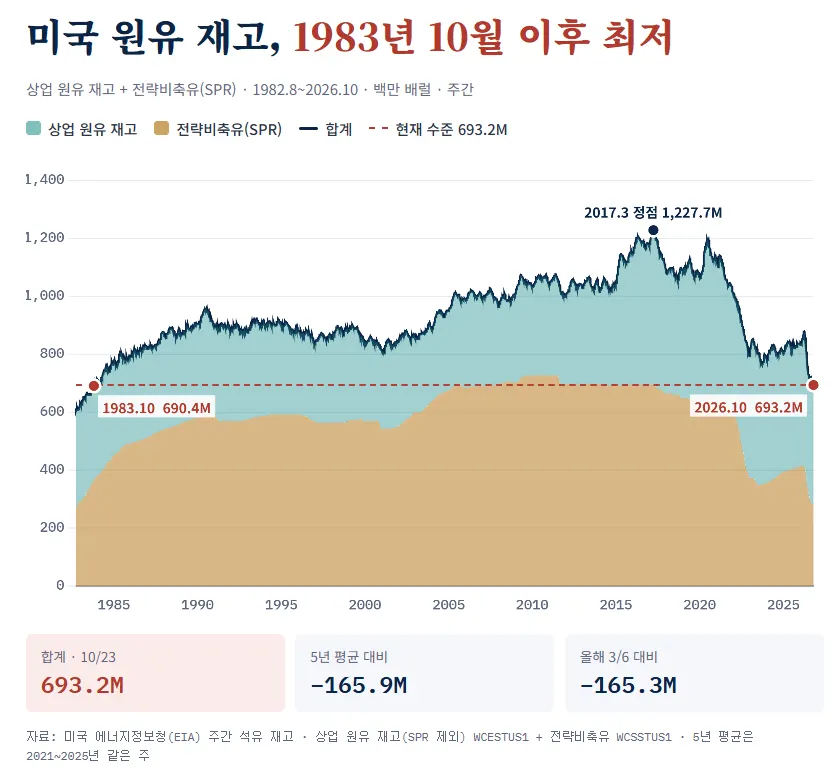
진짜 충격적인 숫자는 따로 있습니다.
재고를 정유사가 하루에 쓰는 원유량으로 나눠봤습니다.
미국이 가진 원유로 정유 공장을 며칠 돌릴 수 있는지 계산한 것입니다.
42.3일.
1982년 집계 이후 단 한 번도 없었던 수치입니다.
재고량이 지금과 거의 같았던 1983년에는 58.5일이었습니다.
같은 양의 기름인데, 버틸 수 있는 기간은 16일이나 짧습니다.
그 사이 미국이 쓰는 기름이 그만큼 늘었기 때문입니다.
그리고 이 숫자조차 보수적으로 잡은 것입니다.
계산에는 2025년 평균 정유 투입량을 썼습니다.
그런데 지금 미국 정유 가동률은 95% 안팎입니다.
원유를 더 빨리 쓰고 있다는 뜻입니다.
실제 재고 일수는 42.3일보다 짧습니다.
그런데 재고가 이렇게 바닥인데, 미국 원유 수출은 하루 485만 배럴로 5월 이후 최대를 찍었습니다.
호르무즈의 빈자리를 메우러 미국 원유가 바다를 건너고 있다는 것입니다.
해외로 나가는 배럴이 늘수록 미국 안의 쿠션은 한 겹씩 더 얇아집니다.
비축유 재충전의 열쇠, 새 하원이 쥔다
그렇다면 선거는 이 실물에 어디서 닿을까요?
답은 비축유 재충전입니다.
비축유를 3월 수준으로 되돌리려면 약 1억 3,300만 배럴을 사야 합니다.
배럴당 90~100달러로 계산하면 120억~130억 달러입니다.
2022년 초 수준까지 채우겠다면 이야기가 달라집니다.
3억 배럴이 넘게 필요하고, 비용은 300억 달러 안팎으로 불어납니다.
그리고 비축유를 다시 사는 데에는 통상 의회의 예산 결정이 얽힙니다.
내년 1월 출범하는 새 하원이 바로 그 예산을 쥔 쪽입니다.
즉, 행정부와 하원 사이에 새로운 줄다리기가 시작될 수 있습니다.
얼마를 채울지, 언제 살지, 유가가 얼마일 때 살지 등 하나하나가 모두 협상 테이블에 오릅니다.
이 줄다리기의 결과는 유가에 두 갈래로 이어집니다.
재충전이 늦어지면, 얇은 쿠션 상태가 그만큼 오래갑니다.
작은 충격에도 가격이 크게 흔들리는 시장이 길어집니다.
대규모 재충전이 결정되면, 그 매수 물량이 유가가 내려갈 때마다 바닥을 받칩니다.
이 숙제가 얼마나 큰지 과거 속도로 재보면 더 실감이 납니다.
2023년 10월부터 2026년 3월까지 미국은 비축유를 한 달 평균 220만 배럴씩 다시 채웠습니다.
이 속도라면 3월 수준으로 돌아가는 데만 5년 가까이 걸립니다.
비축유 재충전은 유가를 한 방에 밀어올리는 이벤트가 아닙니다. 수년 동안 유가의 바닥을 받치는 긴 꼬리입니다.
그 꼬리의 길이와 두께를 정하는 협상이 내년부터 시작됩니다.
우크라이나 지원과 경유 병목
두 번째 연결고리는 우크라이나입니다.
민주당 하원은 우크라이나 지원에 더 적극적일 가능성이 높습니다.
이게 왜 원유 시장의 이야기일까요?
답은 러시아 정제시설에 있습니다.
이번 에너지 위기의 진짜 병목은 원유가 아닙니다.
석유제품입니다.
IEA에 따르면 중동 원유 수출은 9월 전쟁 전의 75% 이상까지 회복됐습니다.
그런데 중동 석유제품 수출은 아직 40% 수준입니다.
원유는 움직이기 시작했는데, 경유와 항공유는 여전히 막혀 있다는 뜻입니다.
여기에 러시아 정제시설 피해가 겹쳤습니다.
3분기 세계 경유·가스오일 공급은 전년보다 하루 170만 배럴 줄었습니다.
우크라이나 지원이 이어지면 전쟁도 길어질 수 있습니다.
그만큼 러시아 정제시설 피해와 제품 부족도 이어질 수 있습니다.
다만, 원조 예산은 하원만으로 정해지지 않습니다.
상원과 대통령을 모두 거쳐야 합니다.
러시아 정제시설을 공격할지 말지는 우크라이나가 결정합니다.
그래서 이건 직접적인 원인과 결과라기보다, 경유 병목을 길게 만들 수 있는 배경 변수로 보는 게 맞습니다.
선거가 끝난 트럼프, 유가 관리를 계속할까
선거 전까지 트럼프 정부의 움직임을 떠올려 보겠습니다.
3월, 비축유 1억 7,200만 배럴 방출 승인.
비축유가 바닥을 보이자 G7 공동 방출 1억 배럴.
비축유 4,000만 배럴 대여 제안.
면세 경유 규제 완화 검토.
경유 수출 금지는 공식 배제.
여기에 말이 더해졌습니다.
"이란 문제가 끝나면 유가는 전쟁 전 수준이나 그 아래로 내려갈 것."
"선거 전에는 이란을 치지 않겠다."
꺼낼 수 있는 카드는 거의 다 꺼냈습니다.
유가 상단을 누르는 데 총력을 기울인 셈입니다.
그런데 선거가 끝났습니다.
이제 질문이 바뀝니다.
이 태도가 계속될까요?
두 방향의 유인이 동시에 존재합니다.
첫째, 계속 관리하는 쪽입니다.
대통령 임기는 2029년 1월까지입니다.
2028년 대선이 남아 있습니다.
기름값이 오르면 여론은 보통 의회보다 대통령을 먼저 봅니다.
유가를 방치할 이유가 크지 않습니다.
둘째, 관리의 강도를 낮추는 쪽입니다.
의회 다수당이 바뀌면, 높은 유가의 책임을 둘러싼 정치 공방이 벌어질 여지가 생깁니다.
게다가 쓸 수 있는 카드도 많지 않습니다.
비축유는 바닥이고, 수출 금지는 스스로 배제했습니다.
선거라는 시한이 사라진 만큼 군사적 선택지에 대한 부담도 가벼워졌습니다.
실제로 선거 전날, 미국은 호르무즈 해협에서 미군을 향해 미사일을 쓴 이란 표적을 제한적으로 타격했습니다. 공개 발표는 없었습니다.
어느 쪽으로 기울지는 아직 아무도 모릅니다.
하지만 시장이 확인할 신호는 분명합니다.
4,000만 배럴 대여분이 실제로 풀리는가.
유가를 겨냥한 구두 개입이 계속되는가.
이란 협상이 어떤 속도로 움직이는가.
이스라엘 총선, 전쟁 프리미엄의 또 다른 경로
호르무즈를 여는 열쇠는 누가 쥐고 있을까요?
미국과 이란입니다.
중재국들이 만들고 있는 틀은 단순합니다.
이란은 해협에서 공격을 멈추고, 미국은 해상 봉쇄를 풉니다.
이란은 조건만 맞으면 오만과 합의한 항로로 이틀 안에 해협을 다시 열 수 있다고 했습니다.
11월 2일, 브렌트가 하루 만에 8.66달러(−7.63%) 빠졌습니다.
바로 이 기대 때문입니다.
그런데 이 거래 밖에서 판을 흔들 수 있는 변수가 하나 있습니다.
이스라엘입니다.
10월 27일 총선 결과.
네타냐후 진영 53석.
유대계 야권 48석.
아랍계 정당 19석.
누구도 과반인 61석에 닿지 못했습니다.
연정 협상은 11월 중순부터 시작되고, 실패가 이어지면 재선거까지 갈 수 있습니다.
그 사이 네타냐후는 임시 총리로 남습니다.
임시 정부라도 군사 작전 권한은 그대로입니다.
그리고 AP는 이렇게 보도했습니다.
네타냐후가 미국 선거 이후 이란에 대한 추가 공습을 트럼프에게 요구해 왔고, 과반을 잃은 뒤 비상 정부를 꾸리려는 움직임과 맞물려 있다고.
시간표를 겹쳐보면 더 분명해집니다.
이스라엘 연정 협상은 연말에서 내년 초까지 이어질 수 있습니다.
미국과 이란의 협상도 바로 그 시기에 진행됩니다.
두 시간표가 같은 구간을 지나고 있습니다.
이스라엘의 직접 타격이나 미국의 추가 공습은 이란의 보복과 강경론을 부르고, 합의를 늦춥니다.
11월 2일 하루 만에 빠진 프리미엄이 다시 가격에 붙는 경로입니다.
이래도 저래도 무게는 위쪽에
유가가 반드시 오른다고 말할 수는 없습니다.
미국과 이란이 합의하면 남은 프리미엄이 한 번 더 빠질 수 있습니다.
IEA는 고유가와 경기 둔화로 올해 세계 석유 수요가 하루 260만 배럴 줄어들 것으로 봅니다.
수요가 무너지면 공급 부족도 가격을 오래 끌어올리지 못합니다.
그런데 위로 가는 길과 아래로 가는 길을 나란히 놓으면 저울이 한쪽으로 기웁니다.
아래로 가는 길은 사실상 하나입니다.
미국과 이란의 합의. 그리고 그 기대는 11월 2일 하루 만에 상당 부분 가격에 들어갔습니다.
위로 가는 길은 여러 개입니다.
이스라엘 변수로 협상이 늦어지는 길.
선거 이후 미국 정부의 유가 관리가 느슨해지는 길.
러시아 정제시설 피해로 경유 병목이 길어지는 길.
종전 이후에도 재고를 다시 쌓는 수요가 바닥을 받치는 길.
그리고 이 모든 길이 같은 바닥 위를 지나갑니다.
집계 이후 가장 짧은 재고 일수.
7주째 멈춘 비축유.
다시 채우는 데만 몇 년이 걸리는 쿠션.
같은 크기의 충격이라도 지금은 훨씬 크게 가격으로 옮겨집니다.
위로 가는 길은 많고, 그 충격을 받아낼 쿠션은 얇습니다.
그래서 유가 전망의 무게는 위쪽에 두는 게 맞다고 봅니다.
다음 질문
새 하원은 1월에 출범합니다.
이스라엘의 새 정부는 언제 들어설지 아무도 모릅니다.
미국과 이란의 협상은 이번 주에도 이어집니다.
세 개의 시간표가 서로 다른 속도로 움직이고 있습니다.
그리고 그 사이, 미국의 쿠션은 매주 수요일 EIA 숫자로 조금씩 더 얇아지고 있습니다.
다음 충격은 어느 시간표에서 먼저 터질까요?
본 글은 투자 권유가 아니며, 투자 판단의 책임은 본인에게 있습니다. 자료: 미국 에너지정보청(EIA) 주간 석유 재고, IEA Oil Market Report(2026.10.14), AP, Al Jazeera, Times of Israel, 파이낸셜뉴스.