
11월 2일, 한국거래소가 명단 하나를 공개했습니다.
'저PBR 기업' 151곳입니다.
코스피 96곳, 코스닥 55곳.
업종 안에서 PBR 하위권에 3년 내내 머문 기업들입니다.
이 명단은 내년 5월까지 거래소 홈페이지에 걸려 있고,
여러분 주식 앱의 종목명 옆에는 '저PBR' 태그가 붙습니다.
사실상 공개적인 낙인입니다.
거래소는 이들을 "장기간 저평가된 기업"이라고 불렀습니다.
그런데 여기서 한 번 생각해볼 지점이 생깁니다.
PBR이 낮다는 건 결과일 뿐입니다.
왜 낮은지는 명단 어디에도 적혀 있지 않습니다.
그래서 151곳 전부에 분기 실적과 시가총액을 붙여봤습니다.
숫자를 대보니 이 명단, 한 덩어리가 아니었습니다.
싼 게 비지떡? 진짜 싼 곳 vs 이유 있는 곳
PBR이 낮아도 돈을 잘 벌면, 그건 싼 겁니다.
돈을 못 벌면, 그 낮은 PBR이 제값일 수 있습니다.
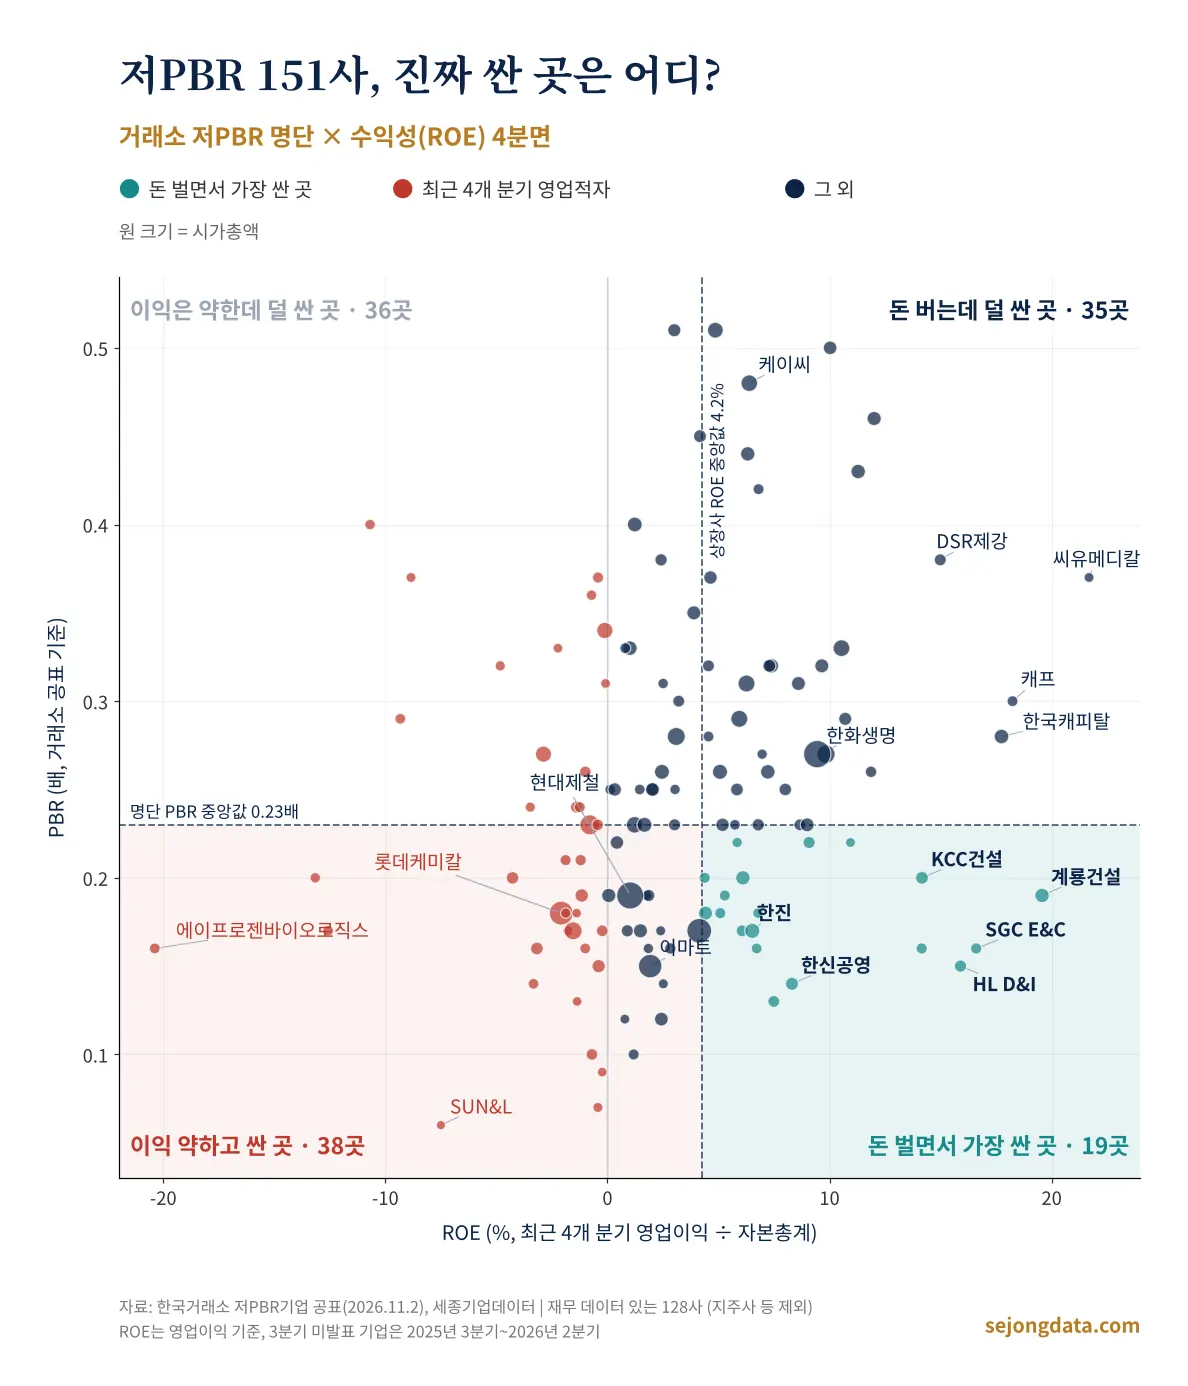
그래서 재무 데이터가 있는 128곳을 수익성(ROE)과 PBR, 두 축으로 나눠봤습니다.
기준선은 두 개입니다.
상장사 전체의 ROE 중앙값 4.2%, 그리고 명단 안의 PBR 중앙값 0.23배입니다.
먼저 왼쪽 아래, 빨간 칸부터 보겠습니다.
수익성도 낮고 PBR도 낮은 곳이 38곳입니다.
이 중 22곳은 최근 1년 동안 영업에서 적자를 냈습니다.
명단 전체로 넓히면 영업적자 기업은 38곳, 열 곳 중 세 곳입니다.
롯데케미칼은 최근 4개 분기 영업적자가 3,824억원입니다.
영풍은 -644억원, KCC글라스는 -394억원, 태광산업은 -323억원입니다.
석유화학, 제련, 유리.
업황이 통째로 꺾인 업종들입니다.
장부에 공장이 버젓이 있어도 그 공장이 돈을 못 벌면 주주에게는 짐입니다.
시장이 매긴 낮은 PBR은 '저평가'라기보다 '정확한 평가'에 가깝습니다.
이제 반대편, 오른쪽 아래 초록 칸을 보겠습니다.
시장 평균보다 돈을 잘 버는데, 명단 안에서도 더 싼 곳.
19곳입니다.
여기서 눈이 멈추는 숫자가 나옵니다.
계룡건설은 최근 4개 분기 영업이익이 1,965억원입니다.
시가총액은 1,987억원입니다.
1년 치 영업이익이 회사 전체 몸값과 거의 같습니다.
SGC E&C는 더합니다.
영업이익 578억원에 시가총액 526억원.
시총이 1년 영업이익보다 작습니다.
HL D&I도 영업이익 914억원에 시총 837억원입니다.
이상하지 않나요?
이렇게까지 싼데, 왜 아무도 안 살까요?
답은 이 19곳의 명단에 있습니다.
19곳 중 7곳이 중소형 건설사입니다.
계룡건설, SGC E&C, HL D&I, KCC건설, 한신공영, 서한, 신원종합개발.
시장은 지금 건설사의 이익을 보지 않습니다.
PF, 미분양, 쌓여가는 미수금을 봅니다.
올해 이익이 났어도 내년에 이어질 거라 믿지 않는 겁니다.
숫자로는 싸 보이는데 할인의 이유가 숫자 밖에 있는 경우.
가장 조심해야 할 지점입니다.
건설 외에 이 칸에 있는 곳은 액토즈소프트, 모베이스, 한진, 흥국화재, 대한제분, DRB동일 등입니다.
장부엔 157조, 시장 평가는 29조
이번엔 명단 전체를 하나로 합쳐보겠습니다.
재무 데이터가 있는 129곳의 자본총계를 모두 더하면 157.3조원입니다.
이 129곳의 시가총액을 모두 더하면 28.9조원입니다.
장부에 적힌 주주 몫보다
시장 가격이 128조원 낮습니다.
이 거대한 차이는 어디서 나올까요?
절반 이상이 단 다섯 곳에서 나옵니다.
현대제철. 자본 19.9조원, 시총 3.4조원.
롯데케미칼. 자본 18.4조원, 시총 2.0조원.
롯데쇼핑. 자본 17.0조원, 시총 2.3조원.
한화생명. 자본 17.4조원, 시총 3.6조원.
이마트. 자본 14.4조원, 시총 1.9조원.
이 다섯 곳의 장부와 시총 차이만 74조원입니다.
철강, 화학, 유통.
자산이 무거운 업종들입니다.
공장, 매장, 부동산은 장부에 그대로 잡혀 있습니다.
하지만 팔지 않는 한 현금이 아닙니다.
그 자산이 벌어오는 이익이 작으면, 시장은 장부를 믿어주지 않습니다.
극단적인 곳도 있습니다.
SUN&L은 자본총계 2,234억원에 시총 125억원, PBR 0.06배입니다.
앱토크롬은 자본 3,203억원에 시총 266억원입니다.
장부의 10분의 1도 안 되는 가격.
이쯤 되면 시장은 장부의 숫자 자체를 의심하고 있다고 봐야 합니다.
거래소가 이 명단을 꺼내든 이유가 바로 이 128조원입니다.
이 간극을 메우는 방법은 많지 않습니다.
자산으로 이익을 더 내거나,
쓰지 않는 자산을 주주에게 돌려주는 것.
자사주 소각, 배당 확대, 비핵심 자산 매각입니다.
명단 공개, 앱 태그, 기관 주주관여.
거래소가 이걸 하라고 대놓고 압박하기 시작한 겁니다.
그렇다면 거래소의 압박은 주가에 먹히고 있을까요?
명단에 오른 151곳의 지난 1년 주가를 확인해봤습니다.
결과는 예상과 달랐습니다.
그리고 지금 막 3분기 실적이 하나둘 나오기 시작했습니다.
2편에서 이어가겠습니다.
※ 데이터 기준: 상장사 분기 실적 및 시가총액 자료(세종기업데이터), 한국거래소 「저PBR기업 최초 선정 및 공표」(2026.11.2). ROE·PER은 영업이익 기준. 3분기 미발표 기업의 최근 4개 분기는 2025년 3분기~2026년 2분기. S&K글로벌, 에코심플렉스는 데이터 미매칭으로 제외.