미국은 기름이 모자란 게 아니라, 충격을 받아낼 쿠션이 없다
WTI가 다시 100달러 근처까지 올라왔습니다. 그리고 이번 주에는 호르무즈 뉴스와 함께 미국 원유 재고 숫자가 하나 더 눈에 들어왔습니다. 상업 재고와 전략비축유를 합친 미국 원유 재고가 1983년 10월 이후 최저로 내려온 것입니다. 재고량을 소비 속도로 나눈 재고 일수로 보면 상황이 더 나쁩니다. 1982년 주간 집계가 시작된 이후 가장 낮습니다.
최근 2주, 걱정하던 시나리오가 숫자로 나왔다
2주 전 API가 상업 원유 재고 1,112만 배럴 감소를 발표했을 때, 이게 일회성인지 추세의 시작인지가 관건이었습니다. EIA 공식 수치가 나왔습니다. 10월 9일 주에 상업 원유 재고는 856만 배럴 줄었습니다. API보다 감소폭은 작았지만 대규모 감소라는 방향은 맞았습니다. 10월 16일 주에도 306만 배럴이 더 빠졌습니다.
2주 동안 상업 재고는 1,162만 배럴 줄어 4억 1,252만 배럴이 됐습니다. 7월 말 이후 최저입니다. 2주 전만 해도 5년 평균보다 0.6% 많았는데, 지금은 3.3% 적습니다. 겉으로 멀쩡해 보이던 상업 재고가 2주 만에 평균 아래로 내려온 것입니다.
계절성을 보면 더 이례적입니다. 10월 초 2주는 보통 원유 재고가 쌓이는 구간입니다. 2019년부터 2025년까지 7년 중 6년이 증가였고, 평균 400만 배럴 정도 늘었습니다. 올해는 반대로 1,100만 배럴 넘게 빠졌습니다.
이번 감소를 메워준 곳은 없었습니다. 전략비축유는 10월 9일 주에 변동이 없었고, 10월 16일 주에 30만 배럴 줄었을 뿐입니다. 5~6월에 매주 800만 배럴씩 풀리던 비축유가 9월부터 사실상 멈췄고, 그 상태가 6주째 이어지고 있습니다. 3월 이후 상업 재고가 크게 무너지지 않았던 건 비축유가 뒤에서 계속 채워 넣었기 때문인데, 그 완충재가 꺼진 뒤 처음 맞은 대형 감소가 이번 2주입니다.
한 가지 엇갈리는 신호도 있습니다. WTI 인도 지점인 쿠싱 재고는 2주 동안 285만 배럴 늘어 2,759만 배럴이 됐습니다. 5월 이후 최고이고 5년 평균보다 많습니다. 쿠싱을 뺀 나머지 지역 상업 재고는 2주간 1,447만 배럴 줄었습니다. 원유 수출은 10월 9일 주 하루 457만 배럴, 16일 주 344만 배럴로 9월과 비슷한 수준입니다. 16일 주에는 수출이 줄었는데도 재고가 빠졌습니다. 감소 원인을 수출에서만 찾기는 어렵습니다.
합계 재고는 1983년 10월 이후 최저
상업 재고와 전략비축유를 합친 미국 원유 재고는 10월 16일 기준 6억 9,520만 배럴입니다. 이보다 낮았던 마지막 시점은 1983년 10월 28일의 6억 9,035만 배럴입니다. 즉 현재 미국의 원유 재고는 43년 만의 최저입니다. 2017년 3월 정점인 12억 2,768만 배럴과 비교하면 절반 가까이 줄었고, 5년 평균보다는 1억 6,400만 배럴 적습니다.
이 감소의 대부분은 비축유에서 나왔습니다. 올해 3월 이후 합계 재고가 1억 6,330만 배럴 줄었는데, 이 중 비축유가 1억 3,276만 배럴을 차지합니다. 비축유 잔고는 2억 8,268만 배럴로 1982년 이후 최저 수준입니다.
비축유는 2023년 10월 3억 5,127만 배럴에서 올해 3월 4억 1,544만 배럴까지 2년 반 동안 6,417만 배럴을 다시 채웠지만, 올해 7개월 동안 그 두 배 넘는 물량이 빠져나갔습니다.
재고 일수로는 1982년 집계 이후 최저
재고량만 비교하면 지금이 1983년과 비슷해 보이지만, 1983년과 지금의 미국은 쓰는 기름의 양이 다릅니다. 1983년 미국 정유사는 하루 평균 1,169만 배럴의 원유를 처리했지만, 2025년에는 1,637만 배럴을 처리했습니다. 같은 재고라도 지금은 훨씬 빨리 줄어듭니다.
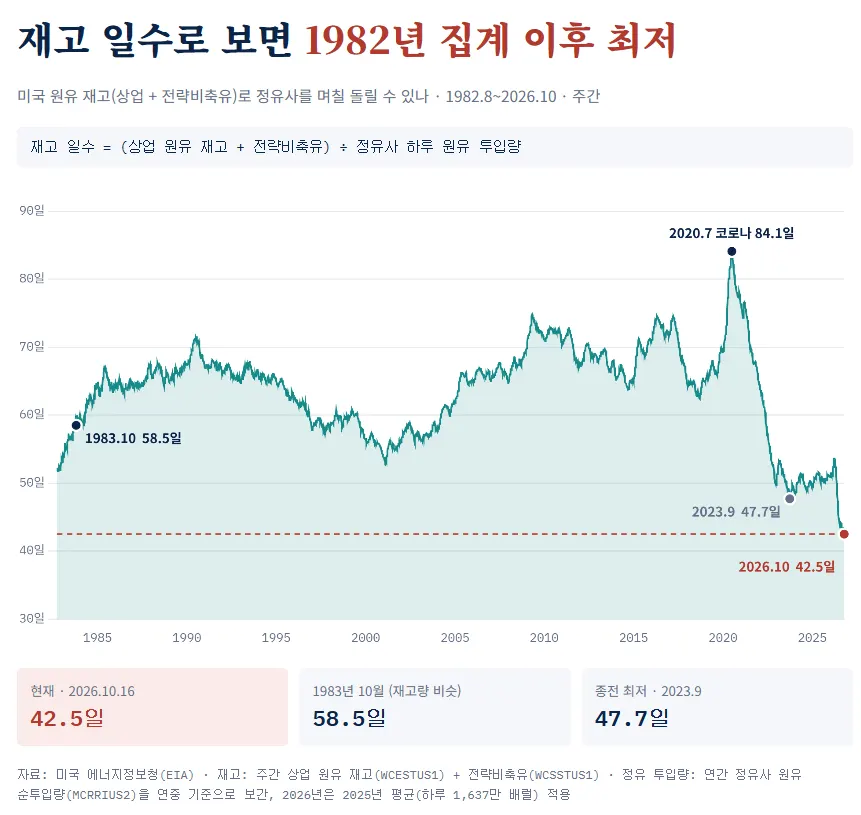
재고를 정유사의 하루 원유 투입량으로 나눈 재고 일수로 계산해보았더니 1983년 10월에는 58.5일이었는데 지금은 42.5일입니다. 재고량은 같은데 버틸 수 있는 기간은 16일 짧습니다. 이 수치는 1982년 주간 집계가 시작된 이후 가장 낮습니다. 종전 최저는 2022년 대규모 비축유 방출 직후인 2023년 9월의 47.7일이었고, 이번에 그 기록을 5일 넘게 깼습니다. 코로나로 수요가 무너졌던 2020년 7월의 84.1일과 비교하면 절반 수준입니다.
실제 상황은 이 숫자보다도 빠듯할 것으로 보입니다. 재고 전부를 꺼내 쓸 수 있는 게 아니기 때문입니다. 상업 재고에는 송유관을 채우고 있는 물량과 저장탱크 바닥에 남겨둬야 하는 물량이 상당 부분 포함돼 있습니다. 비상시에 실제로 끌어다 쓸 수 있는 여유는 42.5일보다 훨씬 짧을 것으로 보입니다.
(계산 기준: 정유 투입량은 EIA 연간 평균을 주간으로 보간했고, 2026년은 2025년 평균을 적용했다.)
재고가 낮다고 유가가 반드시 오르는 건 아니다
여기서 "그러니 유가는 오를 수밖에 없다"로 넘어가긴 이릅니다.
재고는 결과입니다. 가격을 움직이는 건 공급과 수요의 흐름인데, 지금 재고가 줄어드는 원인은 호르무즈발 공급 차질이 큽니다. 미국 에너지장관은 걸프산 원유 흐름이 전쟁 전의 80% 수준까지 회복됐다고 밝혔습니다. 해협 상황이 더 풀리면 재고가 회복되기 전에 위험 프리미엄부터 빠질 수 있습니다.
100달러 유가가 길어지면 수요도 줄어듭니다. 2022년에도 그해 비축유를 대규모로 풀어 재고가 크게 줄었지만, WTI는 6월 120달러 근처를 찍은 뒤 수요 둔화로 이듬해 70달러대까지 내려오기도 했습니다.
미국은 하루 1,300만 배럴을 생산하고, 석유제품까지 합치면 순수출국입니다. 수입 의존도가 높았던 1983년과는 다릅니다. 물리적으로 기름이 바닥날 위험은 그때보다 오히려 작습니다. 쿠싱 재고가 쌓이고 있는 것도 미국 내륙 수급만 보면 WTI를 밀어올릴 압력이 크지 않다는 의미로 보입니다.
그래서 이 데이터가 말하는 건 가격의 방향이 아니라 시장의 체질이라 판단됩니다. 완충재가 줄어든 만큼 외부 충격에 약할 수 밖에 없기 때문입니다.
재고가 넉넉할 때는 하루 100만 배럴의 공급 차질이 생겨도 재고에서 메우고 지나갈 수 있습니다. 재고가 바닥에 가까우면 같은 충격이 곧바로 가격으로 튑니다. 지난주 호르무즈에서 싱가포르 선적 컨테이너선이 침몰하고 선박 여러 척이 공격받았다는 뉴스에 유가가 민감하게 반응한 것도 이 구조 때문입니다. 반대로 해협이 안정되면 유가가 빠르게 안정될 수도 있습니다.
재고가 낮으면 시장 구조 자체도 재고를 더 줄이는 쪽으로 움직입니다. 당장 쓸 원유가 비싸지는 백워데이션이 깊어지면, 기름을 사서 저장해 둘 이유가 사라집니다. 지금 파는 게 이득이기 때문이다. 이번 2주 동안 계절성을 거슬러 상업 재고가 빠진 것도 이런 흐름과 맞닿아 있다고 봅니다.
미국은 기름이 모자란 게 아니라 충격을 받아낼 쿠션이 없다고 보는게 맞을 것 같습니다. 그래서 유가는 더 쉽게, 더 크게 흔들립니다.
선거를 앞둔 트럼프 정부, 남은 카드는?
11월 3일 중간선거가 코앞입니다. 트럼프 정부에게 유가와 물가는 지금 가장 민감한 숫자입니다. 그런데 꺼낼 수 있는 카드가 많지 않아 보입니다.
가장 센 카드는 이미 내려놨습니다. 9월 말 공화당 의원들의 압박 속에 경유 수출 금지가 검토된다는 보도가 이어졌는데, 미국 경유 평균 가격이 갤런당 6달러를 넘어 기록을 썼기 때문입니다. 업계와 IB들은 역효과를 경고했습니다. 골드만삭스는 수출을 막으면 처음엔 경유 가격이 내려가지만, 저장 공간이 차면 정유사가 가동을 줄이게 되고 결국 휘발유 가격이 오를 수 있다고 봤습니다. 트럼프는 10월 2일 "애초에 하려던 게 아니었다"며 수출 금지를 공식적으로 접었습니다.
대신 나온 카드는 세 가지였습니다.
첫째, G7 공동 방출. G7과 파트너국이 IEA 주도로 원유와 경유 비상 재고 약 1억 배럴을 4개월에 걸쳐 풀기로 했습니다. 초기 물량은 경유 중심입니다. 미국 비축유가 바닥인 상황에서 유럽 재고를 끌어온 셈입니다.
둘째, 면세 경유 규제 완화 검토. 원래 농기계 같은 비도로용으로만 쓰는 면세 경유를 일반 차량용으로도 팔 수 있게 하는 방안입니다. 갤런당 24센트의 연방 유류세를 피할 수 있습니다.
셋째, 비축유 4,000만 배럴 대여. 정부가 에너지 기업들에게 비축유를 빌려주겠다고 제안했다는 보도가 나왔습니다. 그러나 10월 16일 주까지 비축유 잔고는 거의 그대로인 것을 보면 아직 실제 방출로 이어지지 않은 것으로 파악됩니다.
세 카드 모두 효과에 한계가 있습니다. G7 방출은 4개월에 걸쳐 나누어 풀리고 경유가 중심이라, 미국 원유 재고를 직접 채워주지는 않습니다. 면세 경유 규제 완화는 갤런당 몇십 센트 수준의 효과에 불과합니다. 비축유 대여는 이미 43년 만의 최저인 비축유를 더 줄이는 일이고, 빌려준 만큼 나중에 돌려받아야 합니다.
선거까지 남은 열흘 사이에 추가로 거론될 만한 카드를 생각해볼 수는 있습니다. 연료 운송 규제 완화, 산유국에 대한 증산 압박, 일부 제재 완화 같은 것들입니다. 다만 걸프 산유국의 증산 여력은 호르무즈에 묶여 있고, 다른 카드들은 시간이 걸리거나 정치적 비용이 큽니다. 미국이 직접 공급을 늘릴 수단은 이제 거의 남아 있지 않아 보입니다. 수출 금지를 스스로 배제했고, 비축유는 바닥입니다. 남은 건 남의 재고를 빌리거나 세금과 규제를 손보는 일입니다.
이대로 괜찮은가?
지난 3년 동안 미국은 2022년에 쓴 비축유를 천천히 다시 채웠습니다. 그러나 올해 7개월 만에 그 두 배를 썼습니다. 비축유 덕분에 상업 재고는 버텼고, 그 덕에 미국 국내 유가 충격도 이 정도에서 멈췄을 것입니다.
문제는 그 다음입니다. 비축유는 사실상 멈췄고, 상업 재고는 계절성을 거슬러 줄기 시작했습니다. 재고 일수는 집계 이후 가장 짧고, 걸프만 허리케인 시즌은 11월 말까지 남아 있습니다. 호르무즈는 80%만 열려 있고, 언젠가는 1억 배럴이 넘는 비축유를 다시 사들여야 합니다.
다음 충격이 호르무즈에서 오든 걸프만에서 오든, 그때 미국이 꺼낼 쿠션은 지금보다 얇을 것입니다. 미국 원유 재고가 이렇게 낮은 상태로 겨울을 맞아도 정말 괜찮은 것인지 모르겠습니다.
본 글은 투자 권유가 아니며, 투자 판단의 책임은 본인에게 있습니다. 자료: 미국 에너지정보청(EIA) 주간 석유 재고, API, 미 에너지부, Transport Topics, OilPrice, The Maritime Executive.